Assicurazione Corpi e Macchine e P&I: come lavorano insieme per proteggere la tua barca
Scopri come l’assicurazione Corpi e Macchine e la P&I lavorano insieme, con esempi pratici di danni, responsabilità, collisioni e rimozione del relitto.
- Corpi e Macchine protegge la barca stessa; la P&I ti protegge dalle responsabilità verso terzi.
- Verifica se la copertura corpi include i danni parziali o solo la perdita totale.
- La copertura macchine non è un contratto di manutenzione: l’usura è trattata diversamente dai danni accidentali.
- La responsabilità per collisione e la rimozione del relitto possono rientrare in polizze diverse, ciascuna con i propri massimali.
- Dichiara l’uso reale della barca, soprattutto prima di avviare un’attività di charter.
Un incaglio, una collisione o un infortunio a bordo possono causare diversi tipi di perdita. Possono esserci danni alla barca stessa, una richiesta dal proprietario di un’altra imbarcazione, spese mediche o l’obbligo di rimuovere un relitto.
Queste conseguenze non rientrano necessariamente nella stessa copertura.
L’assicurazione Corpi e Macchine e l’assicurazione Protezione e Indennità, comunemente chiamata P&I, riguardano aspetti diversi del rischio marittimo. Capire come interagiscono aiuta gli armatori a valutare se la loro assicurazione rispecchia il modo in cui la barca viene effettivamente utilizzata.
1. Corpi e Macchine: proteggere la barca stessa
L’assicurazione Corpi e Macchine riguarda principalmente la perdita o i danni materiali alla barca assicurata, compresi macchinari e attrezzature rientranti nella definizione della polizza.
A seconda delle condizioni, gli eventi assicurati possono includere incaglio, collisione, incendio e altri danni accidentali. Tuttavia, il titolo di un preventivo non dice tutto sulla protezione offerta.
Una distinzione importante è se la polizza copre i danni parziali o è limitata alla perdita totale.
Con un’adeguata copertura dei danni parziali, le riparazioni dopo un incaglio assicurato possono essere rimborsate anche se la barca resta riparabile. Con una polizza limitata alla perdita totale, la stessa fattura di riparazione potrebbe non essere coperta.
Esempio: danni dopo un incaglio
Una barca subisce danni a eliche, assi e scafo dopo un incaglio. Il costo di riparazione accettato è di 85.000 USD.
Supponiamo che l’evento sia interamente coperto e che la polizza applichi una franchigia fissa di 10.000 USD. Senza altre detrazioni o limitazioni, l’indennizzo indicativo sarebbe di 75.000 USD.
Una polizza solo perdita totale normalmente non risponderebbe a quella fattura solo perché l’importo è elevato. L’evento dovrebbe rientrare nella definizione di perdita totale assicurata prevista dalla polizza.
La domanda pratica è quindi: «La mia assicurazione copre i danni riparabili, e su quale base?»
2. La copertura macchine non è un contratto di manutenzione
L’inclusione dei macchinari non significa che ogni guasto al motore sia assicurato.
Le polizze possono distinguere tra un incidente esterno, un componente difettoso, un deterioramento graduale e i danni derivanti dal guasto di quel componente.
Alcune formulazioni escludono il componente guasto o usurato ma coprono alcuni danni che ne derivano. Altre sono più restrittive.
Esempio: un componente usurato causa ulteriori danni
Un componente usurato dell’impianto di raffreddamento cede e il motore si surriscalda.
Le domande sono due: se il componente guasto è coperto, e se i danni conseguenti al motore sono coperti.
La risposta dipende dalla causa, dalle clausole macchine applicabili e da eventuali esclusioni. Un armatore non dovrebbe presumere né che l’intero sinistro sia coperto, né che ogni conseguenza dell’usura sia automaticamente esclusa.
Registri di manutenzione, rapporti di assistenza e conclusioni del perito possono diventare importanti per stabilire cosa è successo.
Condividi i dati della tua barca e uno specialista BPY esaminerà con te la struttura della tua copertura. Consulenza indipendente, senza impegno.
3. P&I: le responsabilità legate all’utilizzo della barca
La P&I riguarda responsabilità, costi e spese specifici legati alla proprietà o all’utilizzo della barca.
A seconda della polizza, può coprire la responsabilità verso ospiti, equipaggio, beni di terzi, inquinamento e rimozione del relitto. Possono essere incluse anche le spese legali relative a un sinistro coperto, nel rispetto dei requisiti dell’assicuratore.
La differenza tra un infortunio e una richiesta di risarcimento per responsabilità è importante. Il fatto che un ospite si ferisca non stabilisce di per sé che l’armatore sia legalmente responsabile.
Esempio: un ospite si ferisce a bordo
Un ospite cade usando la passerella d’imbarco e sostiene che non fosse sicura.
La richiesta potrebbe riguardare spese mediche, mancato guadagno e risarcimento. L’indagine valuterà le circostanze, gli obblighi dell’armatore e l’esistenza o meno di una responsabilità.
La P&I può intervenire per una responsabilità coperta e le relative spese di difesa. Non va considerata un sostituto dell’assicurazione viaggio o sanitaria personale di ogni ospite.
4. Una collisione può coinvolgere entrambe le polizze
Dopo una collisione, i danni alla tua barca rientrano generalmente nella copertura Corpi e Macchine.
La responsabilità per i danni all’altra imbarcazione richiede un esame più attento. Alcune formulazioni corpi includono la responsabilità per collisione, altre ne lasciano una quota maggiore alla P&I.
Alcuni schemi tradizionali attribuiscono tre quarti della responsabilità per collisione all’assicurazione corpi, mentre il quarto restante è coperto dalla P&I. Altri schemi prevedono una ripartizione diversa.
Si tratta di una struttura di polizza da verificare, non di una regola universale.
Esempio: due barche danneggiate
La tua barca subisce danni per 60.000 USD e vieni ritenuto responsabile di 120.000 USD di danni a un’altra barca.
Le tue riparazioni e la tua responsabilità verso l’altro armatore sono parti distinte del sinistro. La loro ripartizione dipende dalla formulazione di entrambi i contratti.
Gli assicuratori dovrebbero confermare come le polizze si integrano, comprese le franchigie applicabili. Non si deve presumere che la P&I rimborsi una franchigia corpi o colmi automaticamente ogni esclusione di una polizza corpi.
5. La rimozione del relitto è un’esposizione finanziaria separata
La perdita della barca e l’obbligo di rimuoverne il relitto sono questioni diverse.
Un indennizzo corpi riguarda la perdita assicurata dell’imbarcazione. La copertura per la rimozione del relitto riguarda le responsabilità e i costi di rimozione ammissibili, secondo condizioni proprie.
Esempio: un affondamento vicino a un canale di navigazione
Una barca assicurata per 700.000 USD affonda. L’autorità competente ne richiede la rimozione e le imprese specializzate stimano i lavori in 250.000 USD.
Il valore assicurato della barca non fornisce automaticamente altri 250.000 USD per la rimozione.
L’analisi della polizza dovrebbe stabilire dove sono assicurati i costi ammissibili di rimozione del relitto, quali massimali si applicano e come interagiscono le clausole corpi e P&I.
La prevenzione o la bonifica di un inquinamento potrebbero costituire un’ulteriore categoria di spesa da valutare separatamente.
6. L’uso dichiarato deve corrispondere alla realtà
Una barca a uso privato, uno yacht charter con equipaggio e una barca che trasporta passeggeri paganti possono avere esigenze assicurative diverse.
Gli armatori dovrebbero descrivere l’uso reale: aree di navigazione, organizzazione dell’equipaggio, numero di passeggeri, tender e attività in acqua.
Esempio: avviare uscite in charter
Un armatore assicura inizialmente la barca per uso privato, poi inizia ad accettare prenotazioni a pagamento.
Prima del primo charter, l’armatore dovrebbe ottenere conferma che l’attività prevista sia accettata sia dalla copertura corpi sia da quella di responsabilità. Presumere che una polizza esistente si estenda automaticamente all’uso commerciale può creare incertezza proprio quando si verifica un sinistro.
La stessa verifica è utile prima di aggiungere attività come escursioni subacquee o di modificare il programma di navigazione.
7. Confronta la struttura, non solo il premio
Quando esamini dei preventivi, chiedi risposte chiare alle seguenti domande:
- La copertura corpi include i danni parziali?
- Come sarà valutato il valore della barca in caso di perdita totale?
- Quali danni ai macchinari sono esclusi?
- Come è ripartita la responsabilità per collisione?
- Equipaggio, ospiti e attività previste sono adeguatamente coperti?
- Quali massimali si applicano a inquinamento e rimozione del relitto?
- Quali franchigie potrebbero applicarsi a un singolo evento?
- Come vanno denunciati i sinistri, e quali spese richiedono l’accordo dell’assicuratore?
Sono questi dettagli a dare valore a un preventivo. Il premio da solo non mostra quanta parte del rischio finanziario resta a carico dell’armatore.
Domande frequenti
L’assicurazione Corpi e Macchine copre un guasto al motore?
Non automaticamente. Le polizze di solito distinguono i danni accidentali dall’usura o da un componente difettoso. Alcune escludono il componente usurato ma coprono alcuni danni che ne derivano: verifica le clausole macchine della tua polizza.
Chi paga i danni all’altra barca dopo una collisione?
Dipende dalla formulazione di entrambi i contratti. Alcune polizze corpi includono in tutto o in parte la responsabilità per collisione, altre ne lasciano una quota maggiore alla P&I. I tuoi assicuratori dovrebbero confermare come le due polizze si integrano.
La rimozione del relitto è inclusa nel valore assicurato della mia barca?
No, non automaticamente. La rimozione del relitto è un’esposizione separata, con condizioni e massimali propri. Verifica dove è assicurata e quale massimale si applica.
Condividi le caratteristiche della tua barca, l’uso previsto e i programmi di navigazione con il nostro team per valutare una copertura Corpi e Macchine e P&I adatta alle tue esigenze.
Tutti gli esempi sono fittizi e semplificati. Coperture e indennizzi effettivi dipendono dalle condizioni di polizza concordate, dalle circostanze assicurate, dai massimali, dalle franchigie e dalle esclusioni.
Scopri le nostre soluzioni
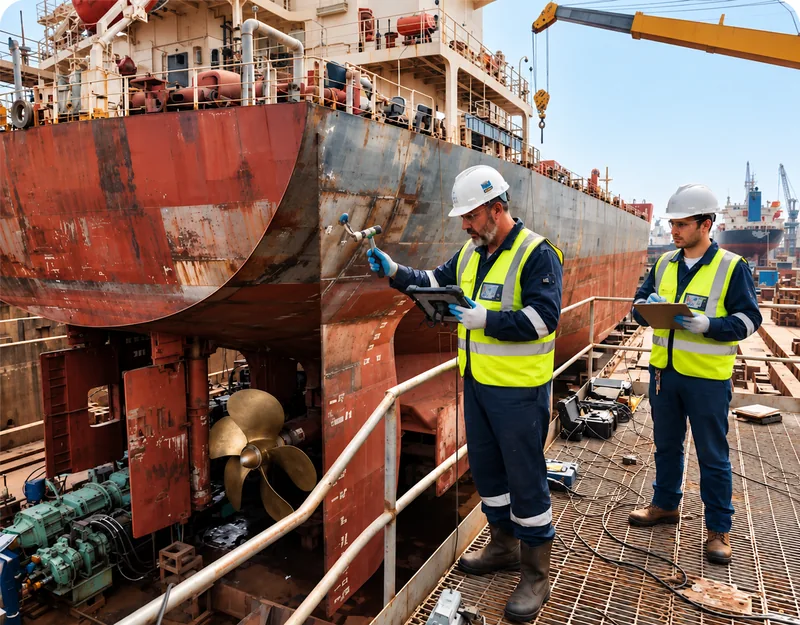
Protezione per la tua imbarcazione, i macchinari e le attrezzature contro perdite o danni materiali assicurati.
Scopri di più →
Copertura delle responsabilità verso terzi, passeggeri, equipaggio e delle altre responsabilità marittime.
Scopri di più →
Garanzie mediche, infortuni ed evacuazione pensate per proteggere chi lavora a bordo.
Scopri di più →